Para evaluar opciones estratégicas, define los criterios antes de conocer las opciones, descompón la decisión en evaluaciones parciales que cada persona califica de forma independiente, contrasta las proyecciones con casos comparables y discute las diferencias solo al final. Así reduces el peso de la intuición temprana y del directivo de mayor rango, y comparas opciones con la misma vara.
Puntos clave
- Los criterios de evaluación deben fijarse antes de presentar las opciones para evitar que se ajusten a la favorita.
- Descomponer la decisión en evaluaciones parciales e independientes reduce el ruido y el efecto halo.
- Las proyecciones internas deben contrastarse con una clase de referencia de casos similares.
- El valor de una opción incluye la flexibilidad que ofrece para aprender y ajustar, no solo su retorno esperado.
- La IA puede aportar evaluaciones adicionales útiles cuando se agregan varias, pero no reemplaza el juicio del equipo.
Por qué evaluar opciones estratégicas es más difícil de lo que parece
Evaluar opciones estratégicas no es elegir la que tiene el mejor caso de negocio. Los casos de negocio los escriben sus promotores, con supuestos que favorecen su propuesta. Si el comité compara documentos con supuestos distintos, en realidad compara la habilidad persuasiva de sus autores.
Daniel Kahneman, Dan Lovallo y Olivier Sibony, en «Before You Make That Big Decision» (Harvard Business Review, 2011), mostraron que los sesgos de quienes proponen una decisión pueden detectarse con preguntas sistemáticas: si el equipo se enamoró de la propuesta, si se consideraron alternativas creíbles, si las cifras vienen de casos comparables. La evaluación seria empieza por reconocer que la primera impresión es poco confiable.
Criterios antes que opciones
El primer paso es acordar qué hace buena a una opción antes de verlas. Si los criterios se definen después, tienden a ajustarse a la opción que el grupo ya prefiere. Richard Rumelt propuso en 1980 cuatro pruebas clásicas para una estrategia: consistencia interna, consonancia con el entorno, ventaja competitiva y factibilidad. Siguen siendo una buena base.
En la práctica conviene traducirlas a criterios observables y asignarles un peso. La tabla muestra un conjunto típico y la pregunta que cada uno responde.
| Criterio | Pregunta de evaluación | Evidencia útil |
|---|---|---|
| Atractivo del espacio | ¿Hay utilidades suficientes y crecientes donde vamos a competir? | Fondos de utilidad, tendencia del segmento |
| Derecho a ganar | ¿Por qué los clientes elegidos nos preferirían? | Pruebas con clientes, comparación de capacidades |
| Coherencia interna | ¿Las decisiones se refuerzan entre sí? | Mapa del sistema de actividades |
| Robustez | ¿Cómo le va a la opción en escenarios distintos? | Matriz de escenarios |
| Factibilidad | ¿Tenemos capital, talento y tiempo para ejecutarla? | Plan de capacidades, casos comparables |
| Flexibilidad | ¿Permite aprender y ajustar sin perderlo todo? | Etapas, puntos de salida, opciones reales |
El protocolo de evaluaciones mediadoras
Kahneman, Lovallo y Sibony propusieron en «A Structured Approach to Strategic Decisions» (MIT Sloan Management Review, 2019) un método llamado protocolo de evaluaciones mediadoras. La idea es tratar una decisión estratégica como se trata una entrevista estructurada de selección: descomponerla en atributos, evaluar cada uno por separado y combinar los resultados solo al final.
Tres reglas lo hacen funcionar. Cada atributo se evalúa con hechos, idealmente reunidos por personas distintas de quienes proponen la opción. Las calificaciones se hacen de forma independiente, antes de cualquier debate. Y la discusión global ocurre después de ver todas las evaluaciones parciales, para que la intuición llegue informada en lugar de llegar primero.
El beneficio es doble: reduce el efecto halo, por el cual una buena impresión en un atributo contamina los demás, y reduce el ruido, es decir, la variación injustificada entre juicios de personas distintas.
«Un comité no compara opciones; compara las emociones que despiertan sus promotores. La estructura existe para que los hechos hablen antes que el entusiasmo.»
Sergio Restrepo, fundador de Criterio Strategy Studio
Contrastar las cifras con la vista externa
Las proyecciones de una opción suelen construirse desde adentro: el equipo imagina cómo ejecutará el plan y estima resultados. Dan Lovallo y Daniel Kahneman, en «Delusions of Success» (Harvard Business Review, 2003), llamaron a esto la vista interna y propusieron corregirla con la vista externa: identificar una clase de referencia de proyectos similares y ver cómo les fue.
Si tu opción proyecta ventas en un año y los casos comparables tardaron tres, el comité debe explicar por qué este caso sería diferente. A menudo no hay una buena razón. Philip E. Tetlock y Dan Gardner, en Superforecasting (2015), muestran que quienes pronostican mejor empiezan por la tasa base y ajustan desde allí, no al revés.
El valor de la flexibilidad
Dos opciones con el mismo valor esperado no son iguales si una permite aprender y ajustar por etapas y la otra exige comprometer todo de entrada. Timothy A. Luehrman, en «Strategy as a Portfolio of Real Options» (Harvard Business Review, 1998), propuso pensar las inversiones estratégicas como opciones reales, cuyo valor crece con la incertidumbre cuando se pueden escalonar.
En una matriz de evaluación, esto se traduce en un criterio explícito de flexibilidad: puntos de decisión intermedios, costo de salida y posibilidad de ampliar si las señales son buenas.
Qué papel puede tener la IA en la evaluación
Anil R. Doshi y coautores encontraron en Strategic Management Journal (2025) que las evaluaciones de modelos de lenguaje, cuando se agregan varias, se acercan al juicio de evaluadores expertos sobre la calidad de propuestas estratégicas. Una evaluación aislada es ruidosa; muchas combinadas son más estables.
Eso convierte a la IA en un evaluador adicional útil, sobre todo para revisar coherencia, detectar supuestos implícitos y comparar con casos conocidos. Pero su evaluación debe entrar como una voz más en el protocolo, nunca como el veredicto. La decisión y la responsabilidad siguen siendo del equipo.
Paso a paso
- Acuerda los criterios y sus pesosAntes de presentar opciones, el comité define entre cinco y siete criterios con su peso relativo. Queda por escrito y no se modifica al ver las propuestas.
- Prepara fichas comparablesCada opción se documenta con la misma estructura y los mismos supuestos de contexto, para que las diferencias reflejen la opción y no al autor.
- Reúne evidencia por criterioAsigna a personas distintas de los promotores la tarea de reunir hechos sobre cada criterio, incluida una clase de referencia de casos comparables.
- Califica de forma independienteCada miembro del comité califica cada opción en cada criterio, por separado y antes del debate. Agrega también evaluaciones de IA como una fuente más.
- Discute las discrepanciasMuestra las calificaciones agregadas y concentra la conversación en los criterios donde hay más dispersión. Ahí está la información valiosa.
- Decide y registra los supuestosToma la decisión con una visión global informada y anota qué supuestos sostienen la elección, para verificarlos después con señales medibles.
Una cadena de electrodomésticos en Argentina
Una cadena de electrodomésticos con tiendas en Córdoba y Rosario evalúa tres opciones: abrir tiendas en el Gran Buenos Aires, fortalecer su venta en línea con entrega propia o lanzar un servicio de instalación y mantenimiento para hogares. Cada opción tiene un promotor entusiasta. El comité fija seis criterios con sus pesos antes de ver las propuestas. Un equipo de finanzas, ajeno a los promotores, reúne casos comparables de expansiones regionales y de servicios técnicos en la industria. Las calificaciones independientes muestran algo inesperado: la expansión física tiene el mejor caso de negocio, pero la peor calificación en robustez y flexibilidad, y sus proyecciones son más optimistas que las de los casos comparables. El servicio de instalación tiene un retorno menor, pero puede escalonarse y fortalece la relación con clientes actuales. El comité elige empezar con el servicio en Córdoba, con puntos de decisión trimestrales.
Errores comunes
- Definir los criterios después de ver las opciones: terminan ajustados a la favorita.
- Comparar casos de negocio con supuestos distintos: se evalúa la habilidad del autor, no la opción.
- Debatir antes de calificar: la primera voz, normalmente la de mayor rango, ancla al resto.
- Confiar solo en la vista interna: sin casos comparables, las proyecciones suelen ser optimistas.
- Ignorar la flexibilidad: una opción escalonada puede valer más que otra con mayor retorno esperado.
- Tratar la evaluación de la IA como veredicto: es una voz adicional que debe pasar por el juicio del equipo.
Cómo evaluar y comparar opciones estratégicas, dentro del ciclo
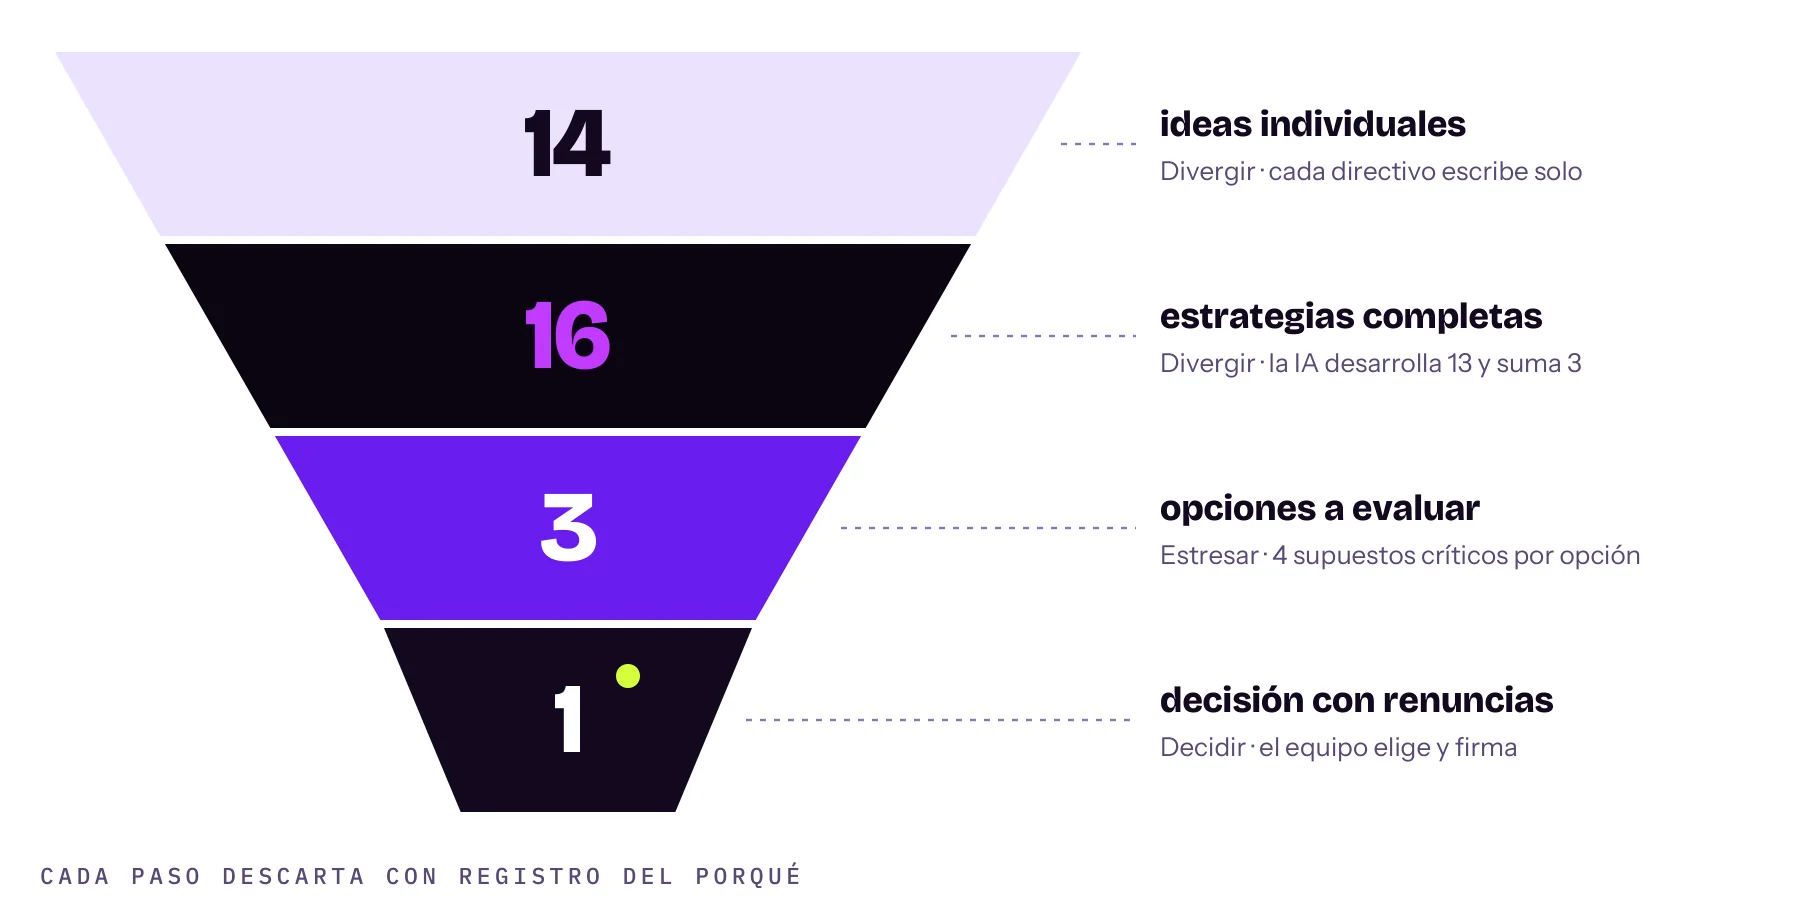
En Criterio la evaluación de opciones ocurre en la fase Estresar y alimenta la fase Decidir. Antes de ver las opciones, el equipo acuerda criterios y pesos. Luego cada directivo califica de forma independiente, siguiendo la lógica del protocolo de evaluaciones mediadoras, y sumamos evaluaciones de IA agregadas, porque la evidencia muestra que en conjunto se acercan al juicio experto. Revisamos además diez sesgos frecuentes y contrastamos cada proyección con casos comparables. Lo que se decide se traslada a las casillas de economía e hipótesis del Master Strategy Canvas, con pronósticos medibles para la fase Aprender.
Conclusión
Evaluar opciones estratégicas bien es, sobre todo, una cuestión de proceso. Fija los criterios antes de ver las opciones, descompón la decisión en evaluaciones parciales e independientes, contrasta las cifras con casos comparables y valora la flexibilidad. Usa la IA como un evaluador más dentro de esa estructura. Así reduces el peso del entusiasmo y la jerarquía, y llegas a una decisión que el equipo puede defender y verificar con el tiempo.
Preguntas frecuentes
¿Qué es una matriz de evaluación de opciones estratégicas?
Es una tabla que cruza las opciones con un conjunto de criterios definidos de antemano, cada uno con un peso. Cada opción recibe una calificación por criterio y se obtiene un puntaje ponderado. Es útil para ordenar la conversación, pero su valor depende de que los criterios se fijen antes y de que las calificaciones se hagan de forma independiente.
¿Qué es el pronóstico por clase de referencia?
Es un método que corrige el optimismo de las proyecciones internas. En lugar de estimar desde el propio plan, buscas un grupo de proyectos similares ya ejecutados y observas sus resultados reales en plazos, costos e ingresos. Luego ajustas tu proyección a partir de esa tasa base. Lovallo y Kahneman lo describieron como la vista externa.
¿Cuántos criterios conviene usar para evaluar opciones?
Entre cinco y siete suele funcionar bien. Menos de cinco deja fuera dimensiones importantes, como la robustez o la flexibilidad. Más de siete hace que los criterios se superpongan y que el ejercicio se vuelva mecánico. Lo importante es que sean independientes entre sí, observables y acordados antes de conocer las opciones.
¿Puede la inteligencia artificial evaluar opciones estratégicas?
Puede aportar evaluaciones útiles, sobre todo si se combinan varias respuestas en lugar de confiar en una sola. La investigación sugiere que esas evaluaciones agregadas se acercan al juicio de expertos. Aun así, deben entrar como un insumo más del proceso, junto con las calificaciones independientes del equipo, y la decisión final debe quedar en manos humanas.
Sergio Restrepo
Fundador y socio director de Criterio Strategy Studio. Trabaja con juntas directivas y comités ejecutivos en decisiones de estrategia corporativa y competitiva.
Miembro de las juntas directivas de Grupo Monge y Grupo IREX Costa Rica. Profesor visitante en INCAE, ESADE, Georgetown, Wharton Executive Education y Boston University. Autor de Estrategia Aumentada e Irracional, creador de la metodología POINTS® y candidato a DBA en IE Business School.
Fuentes y lecturas recomendadas
- Daniel Kahneman, Dan Lovallo y Olivier Sibony (2011). Before You Make That Big Decision. Harvard Business Review.
- Daniel Kahneman, Dan Lovallo y Olivier Sibony (2019). A Structured Approach to Strategic Decisions. MIT Sloan Management Review.
- Dan Lovallo y Daniel Kahneman (2003). Delusions of Success: How Optimism Undermines Executives' Decisions. Harvard Business Review.
- Timothy A. Luehrman (1998). Strategy as a Portfolio of Real Options. Harvard Business Review.
- Anil R. Doshi, J. Jason Bell, Emil Mirzayev y Bart S. Vanneste (2025). Generative artificial intelligence and evaluating strategic decisions. Strategic Management Journal.